Acquérir un bien immobilier représente souvent l'opération la plus significative d'une vie. Au cœur de cette démarche se trouve un document fondateur : l'acte de propriété. Comprendre ce qu'est un acte de propriété, consulter des exemples concrets et savoir comment l'articuler avec une assurance adaptée sont des étapes que tout acquéreur doit maîtriser. Pour naviguer dans cet univers juridique parfois complexe, les ressources disponibles sur des plateformes spécialisées permettent de voir le site dédié aux questions de droit immobilier et d'accéder à des informations fiables sur les actes notariés. Ce guide pratique vous donne les clés pour comprendre la structure d'un acte authentique, les démarches à suivre, et le rôle que joue l'assurance dans la protection de votre patrimoine immobilier.
Comprendre l'acte de propriété : définition et portée juridique
Un acte de propriété est un document juridique authentique qui atteste officiellement qu'une personne physique ou morale est propriétaire d'un bien immobilier. Rédigé et signé par un notaire, il s'appuie sur le droit civil français, notamment les dispositions du Code civil relatives à la transmission des droits réels. Sans cet acte, la propriété ne peut pas être opposable aux tiers.
La force de l'acte authentique réside dans sa valeur probante. Contrairement à un simple contrat sous seing privé, il bénéficie d'une présomption de véracité absolue. Le Service de la publicité foncière enregistre chaque acte, ce qui garantit la traçabilité des mutations immobilières sur l'ensemble du territoire. C'est cet enregistrement qui confère au propriétaire une protection juridique solide.
Le contenu d'un acte de propriété est standardisé mais dense. On y trouve systématiquement l'identité complète des parties (vendeur et acquéreur), la description précise du bien avec ses références cadastrales, le prix de vente, les conditions suspensives éventuelles, et les servitudes attachées au bien. Les Notaires de France rappellent que cet acte doit également mentionner l'origine de propriété, c'est-à-dire les actes antérieurs attestant la chaîne de transmission du bien.
Le délai de prescription pour contester un acte de propriété s'élève à 30 ans en droit français. Cette durée longue illustre l'importance accordée à la stabilité des droits immobiliers. Un vice caché dans la rédaction de l'acte, une erreur sur la superficie ou une servitude omise peuvent théoriquement être invoqués pendant trois décennies. Raison de plus pour s'assurer de la qualité rédactionnelle du document dès sa signature.
Certains propriétaires confondent l'acte de propriété avec le titre foncier ou le compromis de vente. Ces documents sont distincts. Le compromis engage les parties mais ne transfère pas la propriété. Seul l'acte authentique signé chez le notaire produit cet effet translatif. Le Ministère de la Justice encadre strictement la profession notariale pour garantir la sécurité juridique de chaque transaction.
Les étapes pour obtenir un acte de propriété
L'obtention d'un acte de propriété s'inscrit dans un processus balisé que les notaires orchestrent de bout en bout. La première étape consiste à signer un compromis ou une promesse de vente, qui fixe les conditions de la transaction. Ce document préliminaire déclenche un délai légal de rétractation de dix jours pour l'acquéreur, conformément à la loi SRU.
Voici les principales démarches qui jalonnent le processus jusqu'à la remise de l'acte définitif :
- Signature du compromis de vente chez le notaire ou l'agent immobilier
- Constitution du dossier de financement et obtention de l'offre de prêt bancaire
- Réalisation des diagnostics immobiliers obligatoires (DPE, amiante, plomb, etc.)
- Vérification par le notaire de l'origine de propriété et des éventuelles hypothèques
- Purge des droits de préemption (commune, locataire le cas échéant)
- Signature de l'acte authentique chez le notaire
- Publication de l'acte au Service de la publicité foncière
Le coût de cette procédure ne doit pas être sous-estimé. En France, les frais notariaux représentent en moyenne entre 1 500 et 3 000 euros pour la rédaction de l'acte seul, auxquels s'ajoutent les droits de mutation (communément appelés « frais de notaire »), qui oscillent entre 7 et 8 % du prix de vente pour un bien ancien. Ces tarifs peuvent varier selon les régions et la complexité du dossier.
Après la signature, le notaire remet une attestation de propriété immédiate, document provisoire qui permet à l'acquéreur de justifier de ses droits avant la réception de l'acte définitif. Ce dernier est transmis plusieurs semaines après la signature, une fois l'enregistrement au Service de la publicité foncière effectué. Conserver cet acte en lieu sûr — idéalement dans un coffre ou auprès de son notaire — est une précaution élémentaire.
Exemples d'actes de propriété : ce que contient concrètement le document
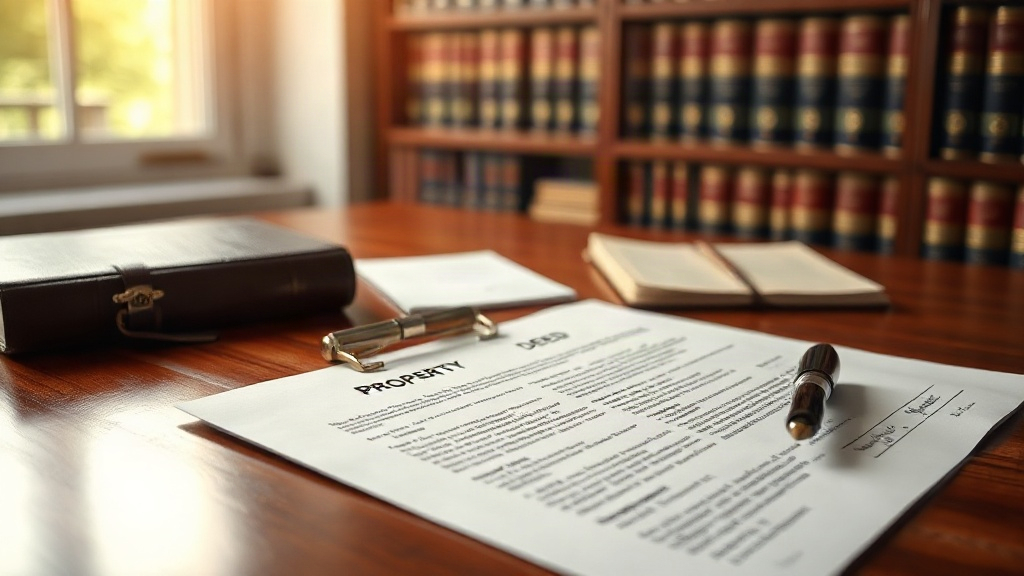
Un exemple concret d'acte de propriété permet de mieux appréhender sa structure. Le document s'ouvre généralement par la comparution des parties : noms, prénoms, dates de naissance, adresses et situations matrimoniales du vendeur et de l'acquéreur. Cette section est suivie de la désignation du bien, qui reprend les références du cadastre, la superficie Carrez si l'appartement est en copropriété, et la description des annexes (cave, parking, grenier).
La section relative au prix et aux modalités de paiement détaille la somme versée, la part financée par crédit immobilier et l'éventuel apport personnel. L'acte mentionne également l'existence d'une hypothèque si un prêt bancaire est souscrit. Rappelons que l'hypothèque est un droit accordé à un créancier sur un bien immobilier en garantie d'un prêt : elle est inscrite au Service de la publicité foncière et s'éteint automatiquement un an après le remboursement total du crédit.
Un exemple d'acte pour une maison individuelle comprend aussi les servitudes : droit de passage d'un voisin, servitude de vue, canalisation commune. Ces éléments ont une incidence directe sur la jouissance du bien. Un acquéreur qui découvre après coup une servitude non mentionnée dispose de recours juridiques, mais la procédure est longue et coûteuse. Mieux vaut s'en assurer avant la signature.
Pour les biens en copropriété, l'acte intègre le règlement de copropriété, l'état descriptif de division et les tantièmes attachés au lot. Ces documents annexes font partie intégrante de l'acte et engagent l'acquéreur au même titre que le corps principal. Le Service Public met à disposition des fiches pratiques pour comprendre ces annexes, accessibles sur service-public.fr.
Assurance et acte de propriété : protéger son bien dès la signature
L'acte de propriété signé, la question de l'assurance devient immédiate. Les compagnies d'assurance exigent généralement la présentation de l'attestation de propriété pour établir un contrat d'assurance habitation. Cette chronologie n'est pas anodine : le transfert de propriété s'accompagne du transfert des risques, ce qui signifie que l'acquéreur supporte les dommages éventuels dès la signature de l'acte authentique.
L'assurance multirisque habitation couvre les dégâts des eaux, les incendies, les catastrophes naturelles et la responsabilité civile. Pour un bien financé par un crédit immobilier, la banque impose également la souscription d'une assurance emprunteur, qui prend en charge les mensualités en cas de décès, d'invalidité ou de perte d'emploi. Ces deux contrats sont distincts et complémentaires.
Certains propriétaires optent pour une garantie dommages-ouvrage lorsqu'ils font réaliser des travaux importants. Obligatoire pour les constructions neuves, cette assurance couvre les malfaçons affectant la solidité de l'ouvrage pendant dix ans après la réception des travaux. Son coût représente environ 2 à 5 % du montant des travaux, mais elle évite des procédures judiciaires longues en cas de sinistre.
Le lien entre l'acte de propriété et l'assurance va au-delà de la simple formalité administrative. En cas de sinistre grave, l'assureur peut demander à consulter l'acte pour vérifier la superficie réelle du bien, les servitudes existantes ou la nature des équipements. Une déclaration inexacte au moment de la souscription du contrat peut entraîner une réduction proportionnelle de l'indemnisation, voire une nullité du contrat en cas de mauvaise foi avérée, selon les dispositions du Code des assurances.
Quand l'acte de propriété devient un outil de gestion patrimoniale
Au-delà de la simple preuve de propriété, l'acte authentique joue un rôle dans la gestion du patrimoine immobilier sur le long terme. Lors d'une donation, d'une succession ou d'un démembrement de propriété, le notaire s'appuie sur les actes antérieurs pour établir la valeur des droits transmis. Une chaîne de propriété bien documentée simplifie considérablement ces opérations.
Le démembrement de propriété, qui consiste à séparer la nue-propriété de l'usufruit, figure de plus en plus dans les stratégies patrimoniales. L'acte qui formalise ce montage doit être rédigé avec précision : la durée du démembrement, les droits et obligations de chaque partie, et les conditions de réunion des droits sont autant d'éléments qui conditionnent l'efficacité fiscale et juridique du dispositif.
La révision de l'assurance doit accompagner chaque évolution du patrimoine. Un démembrement modifie les responsabilités de l'usufruitier et du nu-propriétaire en matière d'assurance habitation. L'usufruitier assume généralement les primes d'assurance courantes, tandis que les grosses réparations relèvent du nu-propriétaire. Formaliser ces responsabilités dans l'acte notarié évite les litiges ultérieurs.
Seul un notaire ou un avocat spécialisé en droit immobilier peut analyser une situation personnelle et recommander les montages adaptés. Les informations présentées ici ont une vocation pédagogique générale. Chaque transaction, chaque patrimoine, chaque situation familiale appellent une analyse individualisée qui ne peut se substituer à un conseil professionnel qualifié. Les évolutions législatives de ces dernières années, notamment en matière de fiscalité immobilière, rendent cette précaution d'autant plus nécessaire.